Finom • Conto Business

- 224.00 Recensioni
- 4,1
- Download
- 500.000+
 Analisi di Appgk
Quando si lavora in proprio, il tempo perso tra movimenti bancari, spese e controllo degli incassi pesa più di quanto sembri. Finom • Conto Business punta a rendere meno dispersa la gestione del denaro dell’attività, riunendo sul telefono le operazioni che altrimenti finirei per controllare tra app e strumenti diversi. Non la considererei una soluzione magica per amministrare un’impresa: la sua utilità dipende soprattutto da quanto desidero tenere la parte finanziaria quotidiana a portata di mano e da quanto il servizio si adatta al mio modo di lavorare.
Una gestione meno frammentata, se lavori in autonomia
La app appartiene alla categoria degli strumenti per gli affari ed è sviluppata da PNL Fintech BV, che opera con il nome FINOM. La sua idea centrale è offrire un conto rivolto a imprenditori; nella pratica, il valore non sta soltanto nel poter consultare il conto dal telefono, ma nel ridurre il numero di passaggi mentali tra una spesa, un incasso e il controllo della liquidità.
Per una persona che lavora da sola, anche un controllo rapido prima di pagare un fornitore può evitare di dover rimandare la verifica a fine giornata. Allo stesso modo, avere sotto mano i movimenti aiuta a capire se un pagamento atteso è arrivato o se una spesa appena fatta è già stata registrata. Sono attività semplici, ma ripetute spesso: è qui che una app finanziaria può far risparmiare tempo, purché l’interfaccia renda le informazioni facili da consultare e non aggiunga complicazioni.
Il nome dell’app è Finom • Conto Business, ma il suo interesse non è limitato a chi ha una società strutturata. Può essere rilevante anche per un professionista o un piccolo imprenditore che vuole separare con maggiore ordine la gestione dell’attività da quella personale. Chi cerca invece soltanto un’app per annotare le spese, senza l’intenzione di usare un servizio bancario per il proprio lavoro, potrebbe trovare più adatto uno strumento di contabilità o di bilancio personale.
Il primo controllo da fare prima di affidarsi al conto
La app è gratuita da scaricare, ma questo non equivale a dire che ogni servizio collegato sia necessariamente privo di costi o adatto a qualsiasi esigenza. Prima di spostare l’operatività aziendale, io controllerei con attenzione le condizioni applicabili al proprio profilo e alle attività che si intendono svolgere. È un passaggio concreto, non una formalità: per un’attività con pagamenti frequenti o esigenze particolari, la compatibilità pratica conta più della comodità della schermata iniziale.
La imposterei anche con un obiettivo preciso. Per esempio, deciderei se voglio usarla come conto operativo principale oppure come punto di controllo per una parte delle finanze aziendali. Questa distinzione evita di trasferire subito ogni abitudine e aiuta a capire se la consultazione dei movimenti e la gestione dal telefono risolvono davvero il problema che ho, invece di aggiungere un altro account da monitorare.
Una volta iniziato, il consiglio più utile è costruire una routine minima: controllare i movimenti in momenti stabiliti, verificare gli incassi attesi e confrontare le uscite importanti con le fatture o le ricevute conservate altrove. La app può rendere più immediata la consultazione, ma non sostituisce il lavoro di registrazione e verifica che serve per una contabilità accurata. È una differenza importante: uno strumento bancario aiuta a vedere i flussi, mentre la contabilità richiede anche classificazione, documenti e continuità.
Notizie da leggere prossimamente
Vedi tutte le notizie
Tre situazioni in cui il telefono può fare la differenza
La prima è una giornata di lavoro fuori ufficio. Se sto passando da un appuntamento a un altro e devo controllare se una spesa è già uscita dal conto, poter consultare i movimenti dal telefono è più pratico che aspettare di rientrare al computer. Il vantaggio non è solo la velocità: riduco il rischio di basarmi su una nota scritta in fretta o su un ricordo impreciso.
La seconda riguarda il controllo degli incassi. Se ho inviato una fattura e sto organizzando le uscite della settimana, verificare il saldo e i movimenti disponibili mi aiuta a non confondere un pagamento previsto con uno già ricevuto. Io userei questa verifica come supporto alle decisioni quotidiane, non come prova definitiva che ogni obbligo amministrativo sia aggiornato: quando una scadenza dipende da un incasso, è prudente controllare anche i documenti e le informazioni del cliente.
Gli aspetti migliori di Finom • Conto Business
Aspetti da tenere a mente su Finom • Conto Business
La terza è la separazione tra denaro personale e attività. Per chi tende a pagare tutto dallo stesso conto, un conto orientato al lavoro può rendere più leggibile il confine tra le due aree. Il beneficio si vede soprattutto nel momento in cui si devono ricostruire le spese aziendali: meno transazioni miste significano meno tempo passato a decidere a posteriori quale acquisto apparteneva all’attività. Naturalmente, il risultato dipende dall’uso coerente del conto: aprirlo e poi continuare a mescolare i pagamenti non risolve il problema da solo.
Tempo risparmiato sì, ma senza confondere banca e contabilità
Rispetto al modo tradizionale di gestire un conto aziendale solo da computer o tramite visite e controlli meno frequenti, l’approccio mobile può togliere attrito alle verifiche brevi. Rispetto a una app di contabilità, però, il punto di partenza è diverso: qui l’attenzione è sul conto e sulle operazioni finanziarie, non sulla sostituzione completa di tutti gli strumenti amministrativi. Io vedo la app come un possibile tassello di un flusso di lavoro, non come un archivio universale per ogni documento e ogni obbligo fiscale.
Questa distinzione aiuta a scegliere con realismo. Se il problema principale è sapere rapidamente cosa è entrato e cosa è uscito, avere un accesso mobile può essere utile. Se invece la difficoltà è preparare report articolati, gestire molti documenti o coordinare un team con procedure già definite, è meglio verificare che l’ecosistema di strumenti usato dall’azienda copra davvero quei compiti. Un’interfaccia comoda non compensa una funzione essenziale che manca al proprio flusso.
In questo senso, il consiglio pratico è provare a simulare una settimana normale prima di affidarle tutta la gestione: individuare un incasso da controllare, una spesa da verificare e un momento in cui si deve prendere una decisione sulla liquidità. Se la app rende questi passaggi più lineari, il vantaggio è concreto. Se richiede di alternare continuamente altri servizi senza migliorare la chiarezza, il risparmio di tempo rischia di essere modesto.
Affidabilità e abitudini: cosa valuterei nell’uso quotidiano
Per una app legata al denaro, la comodità da sola non basta. Io valuterei con attenzione la facilità con cui riesco a riconoscere un movimento, capire a quale operazione si riferisce e mantenere una visione coerente tra ciò che vedo sul telefono e i documenti dell’attività. È una verifica più utile che giudicare il servizio soltanto dalla prima impressione: il valore emerge quando si ripete la stessa attività per settimane senza dover ricominciare ogni volta da capo.
Un’altra buona abitudine è non lasciare che le notifiche o le consultazioni rapide diventino l’unico sistema di controllo. Per esempio, se sto programmando un pagamento rilevante, controllerei il saldo e poi confronterei l’operazione con la scadenza e la fattura corrispondente. Questo doppio passaggio richiede poco tempo e riduce il rischio di trattare una schermata bancaria come se fosse tutta la documentazione amministrativa.
Screenshot
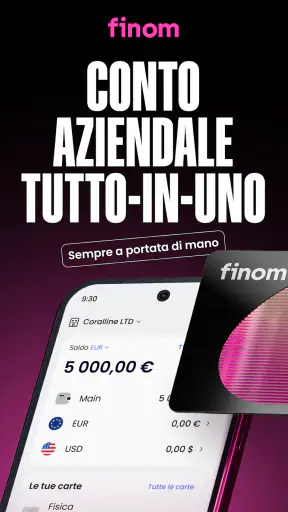
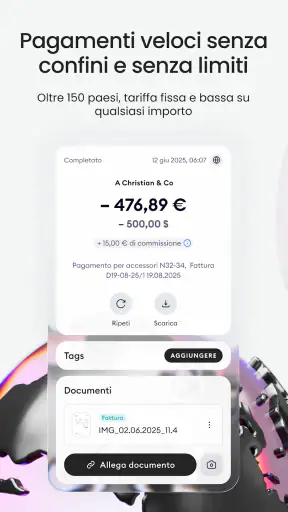
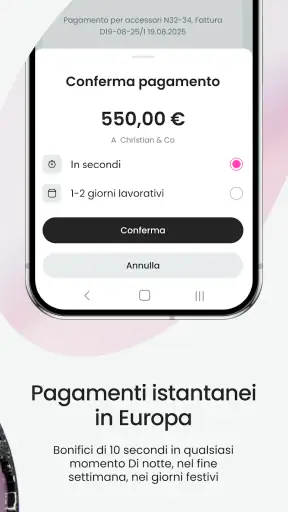
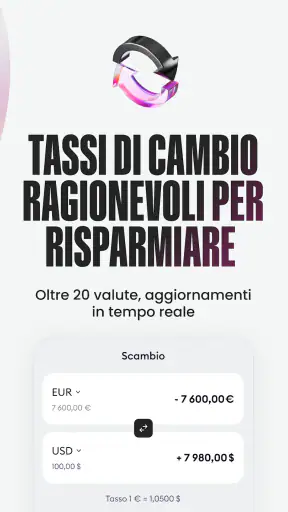
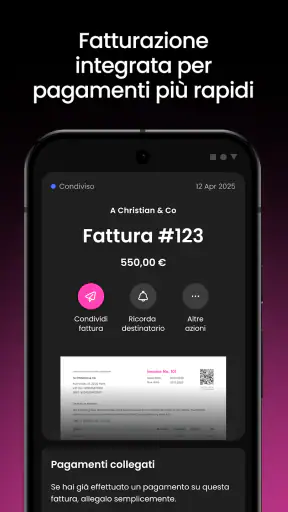
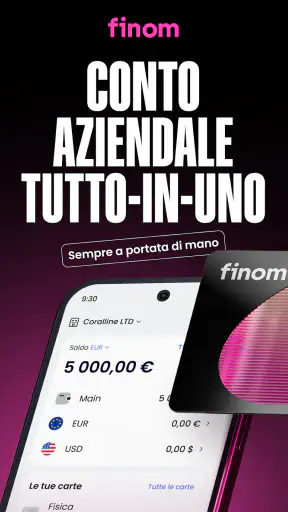
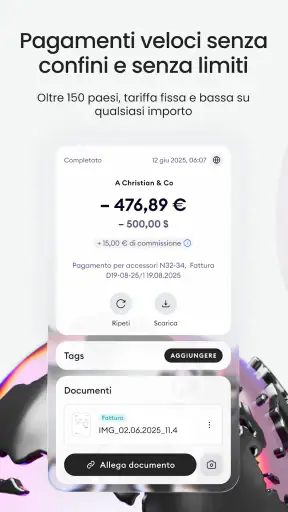
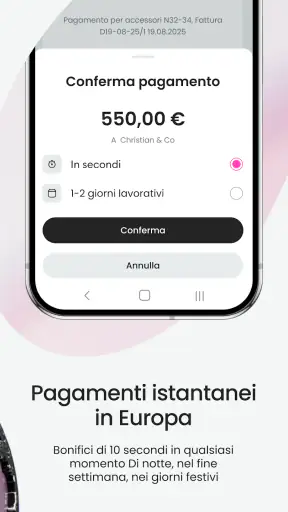
La valutazione pubblica è di 4,1 stelle, basata su oltre 5.000 valutazioni; si contano inoltre più di duecento recensioni e oltre cinquecentomila installazioni. Questi numeri suggeriscono che il prodotto ha raggiunto una platea significativa, ma non dicono da soli se il conto sia giusto per la mia impresa. Per decidere, darei più peso alla compatibilità con le mie operazioni, alla chiarezza delle condizioni e alla qualità del flusso quotidiano.
Per chi è adatta e quando sceglierei un’alternativa
La consiglierei a chi gestisce un’attività e desidera controllare i movimenti senza essere legato alla scrivania, soprattutto se oggi perde tempo passando da un conto personale a strumenti separati per le spese del lavoro. Può essere interessante anche per chi vuole introdurre una routine più ordinata, purché sia disposto a mantenere la disciplina necessaria per registrare e verificare i documenti al di fuori del conto quando serve.
La eviterei come scelta immediata per chi non vuole cambiare banca o preferisce concentrare ogni decisione finanziaria in un rapporto già consolidato. Anche un’impresa con processi amministrativi complessi dovrebbe confrontare con calma il servizio con le soluzioni bancarie e contabili già in uso, invece di presumere che una app più accessibile risolva automaticamente ogni esigenza. Se il requisito decisivo è una funzione specifica, conviene verificarla prima di trasferire operazioni o modificare le proprie abitudini.
Il prodotto è gratuito da installare, ha classificazione PEGI 3 ed è compatibile con sistemi operativi dalla versione 9 in poi. La versione attuale è la 3.5.0; l’app è disponibile dal 21 maggio 2020. Sono dettagli utili per capire se il proprio dispositivo e il contesto d’uso sono compatibili, ma non cambiano il criterio centrale: la app merita attenzione se il problema è rendere più immediato il controllo del conto aziendale, non se ci si aspetta che gestisca da sola tutta l’amministrazione.
Il mio giudizio finale: utile quando semplifica una routine reale
La proposta di FINOM mi sembra più convincente per chi ha bisogno di consultare e seguire le finanze dell’attività con regolarità che per chi cerca un’applicazione generica di gestione economica. Il suo possibile punto di forza è ridurre l’attesa tra una domanda pratica e la risposta: quanto è uscito, cosa è arrivato, posso verificare la situazione prima di organizzare la prossima spesa? Se oggi per ottenere queste risposte devo recuperare informazioni da più posti, un conto gestibile da mobile può alleggerire la giornata.
Non la sceglierei soltanto perché è facile da scaricare o perché ha una buona diffusione. Prima confronterei le condizioni e i servizi con le necessità concrete dell’attività, poi la valuterei attraverso i compiti che ripeto davvero. Se il risultato è meno tempo speso a ricostruire i movimenti e una separazione più pulita tra finanze personali e aziendali, allora ha una ragione pratica per restare sul telefono. Se invece il mio lavoro richiede soprattutto strumenti amministrativi più ampi o un rapporto bancario già perfettamente integrato nelle procedure, preferirei una soluzione più adatta a quel contesto.
Domande frequenti su Finom • Conto Business
Che cos’è Finom • Conto Business e a chi è rivolto?
Finom è un servizio finanziario digitale pensato per freelance, professionisti e imprese che vogliono gestire pagamenti e attività aziendali online. L’app consente di consultare il conto, effettuare operazioni e organizzare le spese da smartphone. Le funzioni e le condizioni disponibili possono variare in base al piano scelto, al tipo di attività e alla verifica dei requisiti: prima di registrarti, controlla sul sito ufficiale che il servizio sia adatto alla tua situazione.
Finom è una banca e il denaro depositato è tutelato?
Finom offre servizi di conto e pagamento, ma il soggetto che fornisce il conto e le relative tutele dipende dal prodotto e dalle condizioni applicabili nel tuo Paese. Per questo è importante non presumere che ogni servizio funzioni come un conto bancario tradizionale: consulta i termini aggiornati e le informazioni sulla tutela dei fondi prima di trasferire denaro. In caso di dubbi, verifica anche quale istituto o partner regolamentato gestisce il conto.
Quali documenti servono per aprire un conto Finom?
La registrazione avviene online e può richiedere la verifica dell’identità e dell’attività professionale o aziendale. In genere è opportuno avere a portata di mano un documento d’identità valido e i dati relativi alla propria impresa, ma i requisiti precisi dipendono dalla forma giuridica, dal Paese e dai controlli richiesti. La procedura potrebbe chiedere ulteriori informazioni o documenti; l’accesso alle funzioni del conto può dipendere dal completamento delle verifiche.
Finom è gratuito o prevede costi e limiti?
La disponibilità di un piano gratuito o promozionale non significa necessariamente che tutte le operazioni siano senza commissioni. Possono esserci piani a pagamento, limiti di utilizzo e costi per servizi specifici, come pagamenti, prelievi, carte o cambi di valuta. Tariffe e condizioni possono inoltre cambiare nel tempo. Prima di scegliere un piano, consulta il listino aggiornato nell’app o sul sito ufficiale e confronta i limiti con le esigenze della tua attività.
È possibile usare Finom per gestire fatture, carte e pagamenti aziendali?
L’app è pensata per riunire diverse attività finanziarie aziendali e, a seconda del piano e delle funzioni disponibili nella tua area, può offrire strumenti per gestire pagamenti, carte e fatture. Non tutte le opzioni sono necessariamente incluse per ogni utente o piano, e disponibilità e limiti possono variare. Prima del download, verifica le funzioni attuali, le integrazioni supportate e la compatibilità con il tuo flusso di lavoro, soprattutto se devi coordinare più utenti o conti.
Finom • Conto Business nelle varie lingue